terça-feira, 1 de março de 2022

Fechamento Fevereiro/2022: R$ 246.573,42 (-1,10%)

Antes de qualquer coisa eu já quero deixar claro que sou totalmente contrário a violação da soberania da Ucrânia pela Rússia, e minha torcida é para que Kiev de alguma forma consiga sair dessa ameaça e mantenha sua liberdade, a minha opinião pró-Ucrânia acredito ser a mesma da quase totalidade do povo brasileiro, entretanto o presidente do Brasil acredita que fazer acenos ao Putin e ir contra a opinião pública brasileira é vantajoso para ele em ano eleitoral. Quem aconselha esse homem?

A Rússia viu suas reservas internacionais serem praticamente confiscadas, o que é um problema sério para a avaliação sobre a capacidade de solvência do país (apesar da boa situação das finanças e da dívida russa), tudo foi feito em poucos dias e na base da canetada. Isso me fez pensar sobre o risco de confisco nos investimentos pessoais e como podemos nos proteger deles?

Alguns vão dizer “é por isso que o Bitcoin é o futuro”, olha sei que esse tópico de criptomoedas é polêmico e tem defensores apaixonados, mas acho complexo imaginar que qualquer pessoa possa ter seu patrimônio em ativos tão voláteis quanto o Bitcoin e seus similares, é só ver o que está acontecendo em El Salvador. Outros vão dizer que “só a diversificação salva!”, mas a Rússia tinha reservas bem diversificadas entre EUA, Europa, Reino Unido, Japão e outros países.

Que tal imóveis físicos? Bem, acho que apesar de muito mais raro o simples confisco, é muito difícil imaginar que ninguém possa inventar uma canetada.

O que eu quero dizer com tudo isso é que tenho medo de que no futuro governos sem dinheiro para bancar a previdência e seus gastos, acabem sendo pressionados a confiscar dinheiro de quem poupou a vida inteira. O que impede isso? Absolutamente nada.

É um começo de ano pouco sem muito a comemorar, a rentabilidade da carteira afundou ainda mais e em comparação ao já negativo mês passado (-1,10% em fevereiro), é o segundo pior resultado dentro de um mesmo mês desde o pânico em março de 2020.

A queda dos ativos no exterior são o maior problema, além dos ativos em Nova York estarem se desvalorizando o dólar perdeu muito valor frente ao real e mesmo com a recuperação no finalzinho do mês a queda acumulada nas primeiras semanas foi capaz de fazer grandes estragos na minha rentabilidade.

Dividendos: Foram recebidos R$ 226,60 ao longo do mês. É bacana ver que os R$ 200 parecem ser o novo piso dos dividendos. Destaque para os dividendos de BB Seguridade.

Aportes: Recebi a PLR + Bônus do segundo semestre no mesmo dia do salário no começo do mês, porém a tensão russa estava no ar e decidi aguardar um pouco antes de aportar, acabei tentando adivinhar o mercado, as coisas pioraram e eu pensei que fosse o momento certo de entrar, acabei entrando em 15 de fevereiro com aportes na Avenue (SCHD 50%, SCHP 30%, VNQ 20%), comemorei o bom dólar que peguei (no dia com o spread fechei a R$ 5,30 o câmbio) parecia tudo bem até que alguns dias depois o dólar mergulhou ainda mais... no final achei que tinha ganhado, mas na verdade perdi.

Por sorte não tinha aportado tudo e deixei um pouco para o final do mês, transferi o dinheiro para a corretora na quarta-feira (23) no começo da noite já decidido a aportar no dia (24), o que acabou por coincidência acontecendo no mesmo dia da invasão da Ucrânia.

Aqui está uma questão de disciplina, normalmente eu defino onde vou aportar vários dias antes de lançar a ordem de compra, faço isso na expectativa de evitar “paixões de momento”. Acabei seguindo fielmente a lista de compras apesar dos bons descontos, cheguei a olhar os preços de outros ativos antes de mandar a ordem de compra, vi Petrobras anunciar ótimos dividendos e mesmo assim com -2% no pregão, poderia ter comprado? Sim. Mas optei por seguir a lista.

Com a disciplina em foco acabei comprando: KNSC11, KNRI11, HGLG11 e Engie. Depois que encerrei as compras percebi que sobrou uma rapinha na corretora e comprei Sanepar.

O total de aportes foi de R$ 11.585,13 no mês, um crescimento em comparação ao último ano. Entretanto se não fosse um intenso enxugamento de gastos, acho que teria ficado mais ou menos no mesmo patamar do ano passado. O bônus veio levemente menor.

Ações: No geral a safra de balanços tenho avaliado de forma mista. Gostei do resultado de Itaúsa e principalmente dos comentários pós-balanço reforçando a visão de crescimento da companhia. Também achei positivos os resultados da Weg e da BB Seguridade.

A Engie apesar do lucro quer despencado continua se mostrando focada em uma estratégia segura de longo prazo.

Pelo lado negativo ficam os resultados de Bradesco (lucro abaixo do esperado e não entendi o que a empresa planeja para o futuro, se quer fazer novas aquisições e investimentos ou se pretende distribuir dividendos) e de Rumo Logística (resultados fracos e li em alguns sites que a comercialização de frete para a safra desse ano não foi feita em preços tão interessantes). Por ora, acho que vou retirar do radar o aporte nessas duas companhias até entender melhor o que planejam.

Fundos Imobiliários: A polêmica do MXRF11 foi embora. Decidi apostar na qualidade das gestoras e menos nos dividendos que são capazes de entregar.

A gestão é remunerada com o capital que pertence aos sócios dos fundos e é por isso que elas devem ter em mente que precisam fazer o melhor trabalho possível em defesa dos interesses dos cotistas, infelizmente algumas gestoras só tem pensado em formas de extrair mais dinheiro através de emissões sem sentido, péssimas alocações e cobranças de taxas e mais taxas. Vou focar em uma transição para ativos de valor.

Por ora estou satisfeito com a carteira de Fundos Imobiliários.

ETFs: Com o dólar recuando e as bolsas pressionadas no exterior, a rentabilidade mingou. A estratégia permanece a mesma e vou continuar aportando com foco no longo prazo.

Renda Fixa: A SELIC subiu e minha rentabilidade melhorou. Por enquanto não planejo novos aportes, é preciso ver como a questão ucraniana vai impactar a inflação.

Vida profissional: No mês passado mencionei que a minha unidade passaria por uma reestruturação, por enquanto nada aconteceu. Apesar disso algumas movimentações que tenho visto na empesa parecem sinalizar que isso acontecerá. Eu não acho que meus colegas de trabalho estejam cientes de algo, eu pretendo não compartilhar.

Nesse meio tempo decidi me inscrever para uma vaga interna na empresa em outro estado, ainda não recebi retorno ou algum tipo de contato, não considero que eu tenha chances significativas de conseguir a vaga, mas acho que não custa nada tentar.

Vida pessoal: Estou de folga no feriado de carnaval, mas vou passar em casa. Eu tinha planos de viajar para a praia nesse feriado, mas com as notícias da reestruturação na empresa resolvi dar uma apertada nos gastos.

Eu acho lamentável que a festa foi privatizada nesse país. O pobre não pode se divertir pois tem que trabalhar no feriado, mas os ricos podem viajar à vontade e fazer festas em chácaras e clubes. O pobre tem que ir trabalhar no comércio e indústrias de muitas cidades, pois os patrões simplesmente decidiram ignorar a tradição da folga no Carnaval, enquanto eles mesmos vão viajar e curtir. Enfim, o Brasil de 2022.

AVISO: Esse blog é apenas um relato de experiências e opiniões pessoais, trata-se da visão do autor e aplicada apenas a singular realidade social, psicológica e econômica em que ele está inserido. Tendo isso em mente o leitor deve desconsiderar qualquer postagem ou comentário desse blog para a tomada de decisão sobre investimentos. Se você leitor deseja orientação de investimentos, procure profissionais qualificados.

terça-feira, 1 de fevereiro de 2022

Fechamento Janeiro/2022: R$ 237.725,64 (-0,88%)


Eu confesso que normalmente fico com o pé atrás quando leio opiniões ou recomendações de investimentos de corretoras, mas essa matéria publicada na Avenue tem muita semelhança com o que penso sobre essa queda dos mercados. A bolsa americana está caindo pois é isso que uma bolsa de valores faz; ela sobe e desce.

Essa queda na ordem -6% do S&P500 (-12% se levado em conta a variação cambial) é uma correção natural do mercado, os motores do FED estão sendo desligados e a inflação continua dançando solta, a única alternativa é um ajuste e que naturalmente colocará um freio de arrumação na economia, trato isso com uma enorme naturalidade na minha estratégia de investimentos. A retirada da liquidez do mercado é um momento que venho buscando me preparar desde o segundo semestre de 2020, quando já escrevi sobre o tema por aqui e é por isso que sempre preferi focar os investimentos em ativos que já tivessem se provado bons geradores de resultados e passado longe de “promessas”.

Em meados da década passada ficaram famosas aquelas postagens e ações de marketing entorno de um antigo cartaz de guerra britânico que pedia apenas que a população “mantivesse a calma e continuasse em frente”, fica a reflexão.

Infelizmente o ano não começou muito bem para mim no quesito rentabilidade. A carteira mergulhou feio em janeiro (-0,88%) e esse é o pior resultado desde o fatídico março de 2020.

Como já tinha dito na notícia introdutória isso é algo que não me preocupa, pelo contrário considero uma ótima oportunidade para comprar em uma correção que não muda em nada meu cenário de longo prazo.


Os recebimentos de renda passiva trouxeram R$ 213,26 em pagamentos no mês. Os fundos imobiliários trouxeram uma entrega um pouco maior, parte disso causado por um giro de ativos feito em dezembro nessa categoria e parte pelo desempenho de alguns fundos.

Em janeiro do ano passado foram R$ 138,09 recebidos, ou seja, um crescimento anual de +54,43%.

Aportes: Foi aportado R$ 1.609,79 em janeiro. Aproximadamente R$ 1,2 mil foi enviado para o exterior e investido no tradicional (50,30,20) de SCHD, SCHP e VNQ. O restante fruto de dividendos acumulados na corretora foram destinados a compra de KNSC11.

Ações: Acompanhei muito pouco a minha carteira de ações ao longo de janeiro. O que pude observar foi que todas as boas ações que tinham sofrendo foram beneficiadas por esse movimento global em busca de ativos de valor, em especial posso dizer que o setor bancário foi o mais beneficiado na carteira.

Fundos Imobiliários: A maioria passando por uma recuperação na sua cotação, sabe-se lá qual o motivo, visto que a tendência é que os juros SELIC subam um pouco acima do que era esperado no final do ano passado. Agora eu posso dizer que estou mais confortável com a composição da minha carteira. A única notícia ruim foi o MXRF11 que levou um belo puxão de orelha da CVM e que não está muito claro para mim os impactos no fundo e na indústria a longo prazo.

O que posso dizer sobre a decisão da CVM do qual confesso que ainda pouco entendi, é que se ela representa uma mudança para os fundos no sentido que que passem a distribuir aquilo que efetivamente estão entregando de resultado real, é positiva, visto que fico muito insatisfeito ao ver tantos fundos onde a gestora parece preocupada apenas em atender seus próprios interesses do que pensar nos interesses dos seus efetivos patrões os cotistas.

ETFs: Com o dólar recuando e a correção da bolsa americana todos os meus ETFs sofreram bastante. Felizmente aqui é ponto pacífico e não tem nem muito o que comentar.

Renda Fixa: No começo do mês venceu o Tesouro Pré-Fixado 2022 e optei por aplicar o saldo resgatado em Tesouro IPCA+2026. Qualquer possibilidade de renda variável estava descartada, pois não quero tirar dinheiro da RF e outras opções dentro da RF me pareciam pouco atrativas.

Vida Profissional: Um mês que parecia relativamente tranquilo, até que em meados do mês recebi uma “dica” de um colega de que a empresa decidiu reestruturar a minha unidade. Na melhor das hipóteses isso representará 50% de redução no quadro de funcionários. Sinceramente não consegui ainda maiores informações para dizer se minha posição se encaixaria ou não em um possível cenário pós-reestruturação.

Tendo isso em vista me restam duas alternativas: esperar para ver o que acontece (com a possibilidade de que minha posição continue existindo na unidade, cenário esse que imagino pelo menos razoavelmente plausível) ou não pagar para ver e já procurar uma recolocação em outra unidade. A primeira opção acho que não precisa de muitas explicações para vocês, já a segunda eu preciso dar uma sondada em potenciais oportunidades e no interesse de outras unidades em me receber, se isso se tornar viável significa automaticamente uma mudança para outra cidade, uma explosão de custos mensais e queda nos aportes.

Pelo conhecimento que tenho da minha empresa imagino que em até três meses eu saiba o que de fato vai acontecer com a unidade e comigo. Que Deus prepare o melhor para mim!

Vida pessoal: Quanta gente com COVID, é simplesmente uma explosão sem precedentes com qualquer outra época dessa pandemia aqui na cidade. Só para terem uma ideia, nesse mês de janeiro o número de casos foi 250% maior do que no pior mês da pandemia por aqui. 

AVISO: Esse blog é apenas um relato de experiências e opiniões pessoais, trata-se da visão do autor e aplicada apenas a singular realidade social, psicológica e econômica em que ele está inserido. Tendo isso em mente o leitor deve desconsiderar qualquer postagem ou comentário desse blog para a tomada de decisão sobre investimentos. Se você leitor deseja orientação de investimentos, procure profissionais qualificados.

sábado, 22 de janeiro de 2022

2022: Metas e chutômetro para o ano


De uma forma muito sucinta vou registrar aqui no blog minhas metas para esse ano e minhas expectativas para o Brasil e o mundo para esse ano.

METAS DE 2022

  • Patrimônio: Encerrar o ano com um patrimônio acima de R$ 295.000,00.
  • Aportes: Acumular R$ 34.000,00 em aportes ao longo dos 12 meses de 2022.
  • Renda passiva: Acumular R$ 4.500,00 em dividendos, proventos e juros sobre capital próprio recebidos e creditados ao longo dos 12 meses.
  • Rentabilidade: Alcançar uma rentabilidade anual acumulada de pelo menos +8,0% no fechamento em 31 de dezembro
  • Desenvolvimento pessoal: Cuidar da minha saúde física e mental.
  • Desenvolvimento profissional: Focar no desenvolvimento de habilidades de forma a me tornar um profissional mais atrativo para a empresa e o mercado de trabalho.
Decidi que vou focar em apenas seis grandes tópicos e tenho certeza de que se chegar ao final do ano com todos eles alcançados e com todos os meus familiares gozando de bem-estar físico e financeiro eu possa comemorar esse ano como um ótimo ano

Aproveitando esse clima de traçar planos e projeções para o ano que está iniciando, decidi tomar a posição de palpiteiro não-remunerado e dar alguns chutes que pretendo rever no final do ano o meu índice de acertos e tecer alguns comentários.
Eu acho...
  • ... que a economia brasileira vai crescer alguma coisa entre 0.0% e 0.5% no ano.
  • ... que a inflação brasileira vai fechar o ano entre 5.5% e 6.5%, provavelmente com os custos dos combustíveis sendo apontando como um dos grandes vilões.
  • ... que a SELIC deve subir até a faixa de 12,25% e depois deve parar de subir até o final do ano.
  • ... que não sou capaz de dizer qual será o dólar no final do ano, mas acredito que será em cotação maior do que a que terminou 2021.
  • ... que o Lula é o favorito para vencer a eleição, com o Bolsonaro correndo muito atrás e ainda mais atrás de Bolsonaro algum candidato de terceira via. 
  • ... que eu ficaria muito surpreso se João Dória fosse para o segundo turno.
  • ... que o Brasil não chegará se quer as semifinais da Copa do Mundo.
  • ... que o campeão da Copa do Mundo será novamente um europeu já vitorioso no passado.
Claro, essas previsões são apenas "chutes" baseado em análises tiradas da minha cachola e que não devem servir de embasamento para ninguém na hora de tomar decisões sobre investimentos ou fazer apostar sobre jogos de futebol. 

Até a próxima pessoal.

AVISO: Esse blog é apenas um relato de experiências e opiniões pessoais, trata-se da visão do autor e aplicada apenas a singular realidade social, psicológica e econômica em que ele está inserido. Tendo isso em mente o leitor deve desconsiderar qualquer postagem ou comentário desse blog para a tomada de decisão sobre investimentos. Se você leitor deseja orientação de investimentos, procure profissionais qualificado

sábado, 15 de janeiro de 2022

Sobre investir no que não conhece


O Peão Playboy fez uma excelente reflexão no blog dele e convido todos vocês a passarem lá para dar uma olhada. Esse post dele me fez pensar muito a respeito da diversificação de investimentos e investir naquilo que é “nossa praia”.

Eu pessoalmente gosto de investir no mercado de capitais, acabei criando um gosto por essa área, pois acho ela relativamente simples e não demanda muito tempo na gestão, soma-se a isso a oportunidade de fazer bons investimentos seguros e até a possibilidade de receber remuneração por pequenos pedaços de grandes empresas que são líderes de setores e eficiência.

Entretanto reconheço que não é a única forma de conseguir prosperidade financeira, pois da mesma forma que existem milhares investimentos iguais a mim, existem ainda mais gente investindo em outras coisas como: lavoura, pecuária, compra de imóveis, empreendimentos familiares, aluguéis e etc. Inclusive eu lamento pelo deboche que existe de vários influenciadores com pessoas que investem em imóveis de aluguel, pois saibam que muitos desses “burros” são muito mais ricos que vários influencers que só tem papo e marketing.

Mas o foco não é esse e sim contar sobre “causos” de investimentos que pessoas fizeram e dera muito errado, pois foram guiadas pelo olho gordo e não pela razão.

O primeiro caso envolve uma febre de investimentos no plantio de uma determinada cultura. A aproximadamente 10 anos atrás, por conta de problemas com pragas e o clima em regiões tradicionais dessa lavoura, o preço subiu bastante no mercado, obviamente uma oferta baixa e uma demanda alta gera um aumento dos preços. Aqui na região essa lavoura não era a protagonista, apesar de que vários produtores a tinha em porções pequenas das propriedades rurais e muitas vezes vendendo apenas como um complemento de renda para as entressafras da principal atividade da propriedade.

Com a alta dos preços, esses produtores venderam com uma margem muito boa essas colheitas e logo resolveram ampliar suas produções, com muitos inclusive transformando ela na principal das propriedades. Na safra seguinte os preços continuaram em alta, e novamente conseguiram uma boa margem de ganho.

Onde começa o problema?

Com esse “boom” muita gente que mora nas cidades começou a crescer o olho e junto isso com contas erradas e leitura ruim do mercado, o resultado foi: vamos investir também! Logo os moradores da cidade que viviam de empregos de classe média ou classe média alta, resolveram fazer arrendamento de propriedades rurais, terceirizar a produção e o plantio da lavoura e depois aguardar a venda para embolsarem um lucro gordo.

O problema é que no ano seguinte os problemas na região tradicional dessa cultura acabaram e o excesso de oferta gerou uma forte correção nos preços. E quem conhece sobre produção rural sabe que não é igual o mercado de ações, não dá para você esperar o “bear market” acabar para vender em preços altos, a produção tem limite de tempo antes que comece a se perder completamente.

A maioria desse pessoal da cidade acabou saindo com prejuízos, pois sem margem de lucro precisavam honrar arrendamentos e pagar despesas com insumos.

Outro investimento que já vi muita gente se enfiar é o tradicional: construir casas para vender. Eu conheço pessoalmente pessoas que fazem isso, comprando terrenos, fazendo casinha no estilo “Minha Casa, Minha Vida” e depois propõem a venda com financiamento na Caixa Econômica, rapidamente conseguem vender e embolsar lucro, entretanto são pessoas que trabalham na construção civil e tem conhecimento sobre compra de materiais, construção e uma boa leitura do mercado. Ao mesmo tempo todo mundo conhece alguma pessoa que resolveu fazer a mesma, entretanto sem conhecimento nenhum, o resultado é sempre o mesmo: problemas na construção, custos altos de insumos e margens pequenas de lucro. Fora que qualquer probleminha nos prazos pode deixar a pessoa com sérios problemas de fluxo de caixa.

O que quero dizer é que tanto faz investir no mercado financeiro ou em outro ramo, o importante é que você saiba o que está fazendo e que conheça não apenas o lado bonito, mas também todos os riscos envolvidos. Outra coisa importante é que antes de fazer qualquer investimento é preciso sentar e fazer na ponta do lápis cálculos sobre a quantidade de capital necessária, o fluxo de capital entrando e saindo durante todo o período de investimento, a margem de segurança e reserva necessária e o custo de oportunidade desse investimento.

E vocês amigos leitores, já se meteram em investimentos ruins ou conhecem histórias? Quem quiser compartilhar nos comentários, fique a vontade!

AVISO: Esse blog é apenas um relato de experiências e opiniões pessoais, trata-se da visão do autor e aplicada apenas a singular realidade social, psicológica e econômica em que ele está inserido. Tendo isso em mente o leitor deve desconsiderar qualquer postagem ou comentário desse blog para a tomada de decisão sobre investimentos. Se você leitor deseja orientação de investimentos, procure profissionais qualificados.

sábado, 1 de janeiro de 2022

Fechamento Dezembro/2021: R$ 238.222,25 (+1,95%)


Olá, amigos leitores! O post de dezembro está no ar e já vou logo avisando que será longo, pois vai incluir a análise do ano e das metas que estabeleci em janeiro.

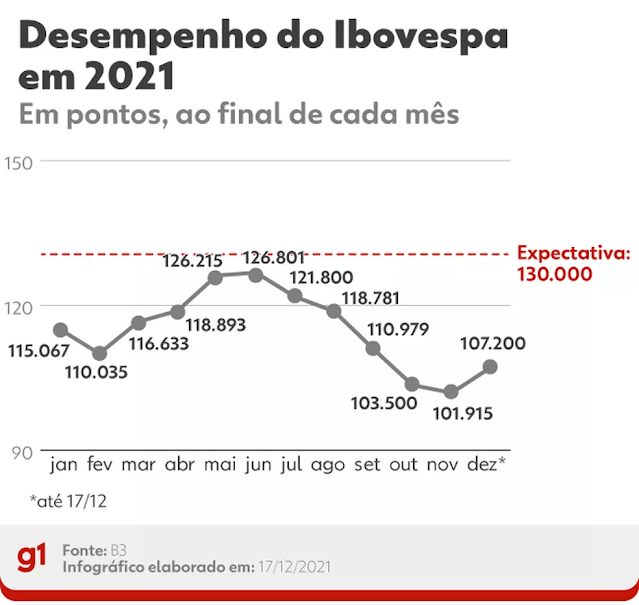
A tradicional reportagem que ilustra cada fechamento mensal fica para a matéria do G1, que mostrou como às previsões de economistas para esse ano fracassaram e várias bem longe de qualquer "margem de erro". Na verdade, a matéria até foi generosa com alguns tópicos, pois tinha empresa gigante de investimentos que chegou a projetar no meio do ano um Ibovespa próximo dos 150 mil pontos. O bacana é que essa gente é muito bem paga para fazer esse tipo de previsão, eu queria um emprego desses.

Eu acredito que é difícil estabelecer um número final para a inflação, PIB, Selic e etc com doze meses de antecedências, mas acredito que é possível estabelecer direcionadores, como por exemplo: “a inflação tende a acelerar” ou “o desemprego deve permanecer estável”, agora cravar X ou Y como resultado final é algo que já considero exagerado.

Hoje não vamos falar sobre previsões e expectativas para 2022, vou entrar na onda dos economistas e analistas políticos apenas no próximo post quando vou relatar o que tenho pensado para a minha estratégia de investimentos de 2022.

Agora vamos falar do fechamento desse mês.

A rentabilidade do mês foi de +1,95%, é o melhor desempenho em um único mês tanto para o ano como em toda a série histórica. É motivo de comemoração sem dúvidas, mas não foi o suficiente para compensar os meses de desempenho fraco ou negativo ao longo do ano e por isso o patrimônio se valorizou apenas +2,31% ao longo de 2021.


Do ponto de vista dos dividendos e outros proventos distribuídos pelos fundos imobiliários, ações e ETFs estrangeiros o mês também foi muito positivo, ficando apenas atrás de maio. Ao todo tivemos R$ 446,80 creditados em conta ao longo do mês, o interessante é que o nosso Real é tão depreciado que até mesmos os magros dividend yields dos EUA se tornam grandes contribuintes quando convertidos para Real Brasileiro, só eles entregaram R$ 80,40. Pelas terras tupiniquins os dividendos gordos foram creditados pela Taesa e em menor grau pelo Bradesco.

APORTES: Aportei R$ 3.000,00 de dinheiro novo ao longo do mês e o restante dos 222,25, vieram dos dividendos e proventos entregues pelos investimentos. Acabei optando por comprar Bradesco e Itaúsa, apostando no preço em conta que os dois se encontravam R$ 19,42 e R$ 9,08 respectivamente. Depois acabei percebendo que ainda tinha dinheiro e conta e decidi comprar um pouco de Cyrela. No exterior usei apenas os saldos entregues em dividendo no começo da última semana para comprar SCHP e tentar voltar o balanceamento da carteira para próximo do que considerei mais eficiente no Sharpe.

Nos fundos imobiliários comprei KNSC11 e HGLG11, vou falar mais sobre eles na aba FIIs.

AÇÕES: Pelo Brasil os dados interessantes ficaram por conta de Itaúsa que lançou uma bonificação de ações interessante e começou a se desfazer da XP, ainda ficou no radar sem resposta o que a empresa fará com parte do dinheiro dessa venda que ficou no caixa, até agora nenhuma grande aquisição. Espero que Itaúsa faça aquisições que ou entreguem uma boa valorização patrimonial ou distribuam dividendos, a empresa precisa escolher um dos dois caminhos para o seu futuro.

A Taesa anunciou seus planos para os próximos anos e mostrou que fará ajustes finos na condução, deixou a sensação que continuará distribuindo bons dividendos. Eu pessoalmente fico na torcida pela empresa manter esse patamar de distribuição, mas se ela recuasse para a faixa dos 10% de dividend yield e usasse essa diferença para abater na dívida ou fazer novas aquisições eu me sentiria mais confortável para o longo prazo. Penso em vender? Não. Mas no momento não sinto vontade de aumentar posição na empresa. Estou procurando uma outra transmissora que entregue um bom yield e com regularidade, alguém quer sugerir algum papel para meu estudo?

A Suzano foi uma empresa que tenho em carteira, só fiz um único aporte e já faz muito tempo, mas agora ela surge no meu radar e posso vir a falar algum aporte no futuro próximo.

Fundos Imobiliários: Decidi me desfazer de três dos meus Fundos Imobiliários. Infelizmente continuo insatisfeito com a qualidade da gestão dos fundos, seguem parecendo muito enrolados e fazendo subscrições apenas por fazer. Decidi me desfazer dos seguintes FIIs:

MFII11, esse foi o primeiro fundo imobiliário que entrei, ainda no distante 2019, na época o Yield me interessou, mas depois fui pesquisar mais a fundo e percebi que o fundo já tinha passado por problemas com a CVM. Nos últimos meses eles passaram por um novo questionamento por parte da CVM, achei melhor me desfazer.

XPLG11, infelimente o fundo estava derretendo na cotação, pagando um Yield ruim e tenho percebido que a XP não tem feito boas gestões nos Fundos, com subscrições bem sem sentido. Não compensava mais ficar nele.

GGRC11, comprei no começo do ano e ele não vai para a coluna Bens e Direitos do IR 2022, infelizmente optei por vender. O fundo passou por um movimento dos cotistas contra a gestão, em resposta acabaram fazendo uma grande aquisição e que não agradou a todo mundo. Decidi vender.

No lugar desses fundos decidi comprar outros fundos imobiliários. Acabei pesquisando bastante e decidi por dois deles:

HGLG11, que é pelo visto o queridinho dos fundos de logística, decidi comprar pois tem um yield próximo do XPLG11, mas uma administração muito descente. Infelizmente está com um V/P bem esticado, porém sei que a boa administração compensa o pagamento desse ágio.

KNSC11, já tinha percebido e lido muito sobre a qualidade da Kinea como gestora, confesso que o KNRI11 não é o fundo que mais me empolga na carteira. Quando vendi MFII11, decidi que queria colocar no lugar um fundo que pagasse um alto yield, mesmo que fosse de um setor arriscado. Acabei ficando entre o KNSC11 e o KNHY11, porém o último parece ser restrito para “investidores qualificados” e o KNSC11 além de ser aberto para o público em geral tem uma política mais flexível de investimentos. Eu compreendo que o FII deve entregar um yield menor nos próximos meses, em comparação aos 1,45% atuais, mas acho que qualquer coisa acima de 1% ainda será um bom negócio de se ter em carteira.

ETFs: Aqui tudo anda na tranquilidade absurda. O VNQ me surpreendeu com uma alta de +10,5% em um mês. É sinal de bolha nos ativos americanos? Vamos acompanhar. O Mosca, projeta uma possível correção nos mercados em 2022.

Renda Fixa: Eu não fiz novos aportes, acredito que em 2022 será o ano que pretendo dar mais atenção ao meu portfólio de RF, no começo do ano já terei um vencimento do Tesouro Pré-Fixado 2022, já decidi o aporte que farei com o resgate, mas isso não é papo para esse post.

Vida profissional: Um mês bem estressante no trabalho.

Vida Pessoal: Andei quase todos os dias de bicicleta ao longo do mês, em média 45 minutos por dia e confesso que é um momento que tiro para pensar na vida e que faz muito bem, espero manter o hábito.

Ok, terminamos o fechamento de dezembro! Agora vamos fazer um balanço da carteira e das metas de 2021?


A alocação na carteira em 2021 evoluiu para um cenário de redução da participação da Renda Fixa e o aumento da participação de ativos de Renda Variável, principalmente os ativos alocados no exterior.

A participação total da Renda Fixa é de 61,3%, enquanto no ano passado era de 76%. Estando distribuída da seguinte forma: os ativos pós-fixados, representam 50,8% hoje (eram 63%, em 2020), os pré-fixados são 9,4% (eram 13%, em 2020). O IPCA+ se quer fazia parte da carteira no ano passado e hoje representa 1,1% do total.

Na Renda Variável, a participação agora é de 38,7%, enquanto no passado era de 24%. As ações representam 12,7% (eram 11%, em 2020), os fundos imobiliários representam 7,7% (eram 6%, em 2020). Os Ativos do Exterior, é o nome que adoto para a combinação dos ETFs listados no exterior e o IVVB11 (que está listado no Brasil, mas replicando o S&P500 com a exposição cambial), essa classe representa 17,7% da carteira (era 7% em 2020).

Os fundos multimercados representam agora 0,6% da carteira, um ano atrás eram pouco menos de 1%.

Como podemos observar a carteira se moveu para um perfil de renda variável, essa transição foi feita apenas com aportes e não vendi ativos de Renda Fixa para comprar Renda Variável, ou vice-versa.

O recebimento de proventos evoluiu significativamente ao longo de 2021, observe no gráfico abaixo:


Observa-se que a participação dos dividendos ainda que oscilante foi crescente ao longo de 2020 e ainda mais em 2021. Os meses que eu considerava “ótimos” em 2020, passaram a ser apenas “normais” ou até “abaixo do esperado” em 2021.

No somatório de 2020, o total de recebimentos foi de R$ 919,13, na época isso representava 0,88x o valor do salário mínimo vigente na época. Em 2021, o total de recebimentos foi de R$ 2.837,90, quando ajustado ao valor do salário mínimo do ano que acabamos de encerrar isso representou 2,58x o valor. Esse é um indicador importantíssimo para entendermos se o recebimento de renda passiva tem crescido proporcionalmente mais do que a inflação, pois comparativamente com o atual salário mínimo sendo reajustado pela inflação ele funciona como um parâmetro bem visual.

Abaixo trago a composição da carteira de ações:


Podemos perceber que não tenho feito grandes escolhas do ponto de vista da valorização patrimonial. Os setores financeiro e de utilidade pública quando somados alcançam 70% da carteira de ações brasileiras. No ano passado eles também eram os líderes e infelizmente performaram mal ao longo de 2021. Ao longo do ano fiz novos aportes nesse setor e não penso em abandonar a estratégia.


Nos Fundos Imobiliários, percebe-se um crescimento da participação dos fundos de tijolos que agora são ½ da carteira, enquanto no ano de 2020 a maior parte dos ativos eram classificados como híbridos ou de papel. Decidi comprar Shopping Center apostando na retomada da economia, lajes corporativas apostando que o home office não ia pegar (sempre detestei a ideia de trazer o trabalho casa, quem dirá fazer ele dentro de casa) e o segmento de terras agrícolas apostando no setor primário que parece ser o que é menos prejudicado pelo desgoverno.

Infelizmente me queixei durante a maior parte do ano da qualidade dos fundos que comprei, agora estou com essa carteira e pelo menos por ora me parece satisfatória. Voltarei a falar dos meus planos para os Fundos Imobiliários no próximo post.


Sobre os Ativos do Exterior, sempre aportei através de IVVB11 até que finalmente no mês de setembro tive a dignidade de aportar pela Avenue e comprar diretamente nos EUA. Confesso que a experiência foi agradável e tornei a repetir todos meses desde então.

A partir do momento que comecei a aportar no exterior eu deixei de fazer aportes no IVVB11, o que somente contribuiu para ele ir perdendo participação aos poucos e hoje representa 68,9% do total dessa classe.

O veredito sobre às metas de 2021:

META 1: Aportar R$ 28.156,50 ao longo dos 12 meses.

O objetivo foi facilmente alcançado, na verdade consegui aportar R$ 47.867,02 ao longo dos 12 meses. Foi um resultado muito acima do projetado, confesso que o valor só não foi maior pois como tinha feito no ano anterior destinei um montante dos aportes para um “reserva de gastos”.

META 2: Alcançar uma rentabilidade de 5,00% no ano.

Infelizmente essa meta não foi atingida, a rentabilidade foi de 2,31% no acumulado do ano (seria melhor a poupança?). A bolsa brasileira não ajudou e nem os juros subiram para um patamar necessário onde conseguissem carregar nas costas a carteira, entre idas e vindas, parecia que o ganho de um mês era apagado logo na sequência por novas quedas.

META 3: Patrimônio de R$ 220.000,00 em 31 de dezembro de 2021.

O objetivo foi entregue. Claro, graças ao aporte muito acima da meta e não a rentabilidade do período.

META 4: Recebimento de R$ 2.000,00 em dividendos.

O objetivo foi superado com o recebimento de dividendos, proventos e JSCP no valor total de R$ 2.837,90. O mais interessante é que consolidei através de aportes a carteira de Fundos Imobiliários para um patamar próximo de R$ 150 por mês, o que sozinho “garante” cerca de R$ 1.800,00 por ano.

META 5: Melhorar meu desempenho e desenvolvimento no trabalho.

Acredito que tecnicamente falando eu tive uma boa evolução ao longo do ano, desenvolvi novas competências e me sinto mais seguro nesse aspecto. Entretanto ainda deixo a desejar no relacionamento interpessoal. De qualquer forma vou considerar como alcançada.

META 6: Encerrar o ano abaixo de 78kg.

Na maior parte do ano meu peso oscilava entre 76.0-78.0kg, agora nas últimas semanas do ano comecei a andar de bicicleta e com uma rotina mais intensa de trabalho vi a balança ir diminuindo aos poucos e encerrar o ano em 74.4kg de peso. É o meu menor peso desde que comecei a rotina de emagrecimento, levando em consideração minha altura de 1.77m, estou dentro do peso ideal. O problema é só uma barriguinha chata, fruto de um emagrecimento que não foi acompanhado de atividade física. Essa meta foi alcançada!

META 7: Fazer uma bateria de exames básicos de saúde.

Eu fiz essa bateria de exames no começo de novembro. No geral os exames deram ótimos resultados, o meu maior problema no momento é com a tal “Ferratina” que está acima do limite. Os “leucócitos” que sempre me preocuparam continuam abaixo do mínimo recomendado, mas melhoram um pouco. Fiz o teste para outras doenças como diabetes, algumas DSTs e outras doenças, como já faço todos anos e mais uma vez todos os resultados deram negativo.

-

Desejo um ótimo 2021 para todos nós. Que seja um novo ano carregado de paz, saúde física e emocional e prosperidade financeira.

Até o próximo post!

 AVISO: Esse blog é apenas um relato de experiências e opiniões pessoais, trata-se da visão do autor e aplicada apenas a singular realidade social, psicológica e econômica em que ele está inserido. Tendo isso em mente o leitor deve desconsiderar qualquer postagem ou comentário desse blog para a tomada de decisão sobre investimentos. Se você leitor deseja orientação de investimentos, procure profissionais qualificados.


quarta-feira, 1 de dezembro de 2021

Fechamento Novembro/2021: R$ 230.452,87 (-0,36%)

Acredito que nunca possa negar que esse mês foi dos mais agitados no noticiário, tanto pelas idas e vindas da PEC dos Precatórias, passando pela economia cada vez mais deprimida, e a nova variante da doença. Entretanto vou optar por destacar a notícia sobre a exploração ilegal no Rio Madeira.

É engraçado (e trágico) que organizações não-governamentais precisem elas mesmas irem a imprensa e berrar aos quatro cantos do mundo que uma espécie de planta industrial flutuante tinha sido montada no coração da Amazônia, e estivesse explorando sem autorização os recursos minerais. O que é mais interessante nessa história toda é a incapacidade de resposta do governo federal. É incrível como o governo levou semanas para tomar conhecimento e alguma medida a respeito.

Por sorte a “boiada” que está passando logo vai chegar ao fim, só é preciso tolerar isso por mais um ano.


Eu estava até animado com novembro, consegui manter uma rentabilidade positiva até meados do dia 20 quando fiz um apanhado geral da carteira, o problema foi depois disso quando tudo começou a derreter por aqui e sem uma reação do dólar para fazer o contrapeso. Ok, não posso reclamar que diante do novo pânico com a doença uma queda de -0,36% não é tão ruim.

Infelizmente faltando apenas um mês do final do ano é praticamente certo que foi um ano muito aquém do desejado e que se tivesse colocado grana na poupança teria me saído melhor, mas é claro, não invisto pensando em apenas 12 meses e sim no longo prazo e é por isso que sigo firme na minha estratégia de investimentos.

O recebimento de dividendos ficou mais ou menos dentro daquilo que eu esperava, levando em conta que a TAESA não distribuiu nada.

É gratificante ver a evolução da carteira de dividendos. Vamos ver como ela se comporta em dezembro, tomara que venham boas surpresas.

Aportes: Foi aportado apenas R$ 1.346,94. Desse montante um total de R$ 1.000,00 foi destinado ao exterior, onde comprei SCHD (Ações de dividendos), SCHP (Inflação) e VNQ (Imobiliário).

No Brasil aportei apenas os dividendos e escolhi jogar tudo em ITSA4, fiz esse aporte no finalzinho do mês e comprei ela abaixo de R$ 10.

Ações: No geral acompanhei a distância o resultado das empresas. Acredito que os destaques ficaram por conta da Rumo S.A (RAIL3) que decepcionou no lucro, apesar de que eu acredito na capacidade de longo prazo da empresa. O Bradesco (BBDC4), entregou um bom resultado na minha opinião. A Gerdau (GGBR4) e Suzano (SUZB3), seguem se dando bem com o dólar.

O que eu ainda estou de olho é na Taesa (TAEE11) que não distribuiu os tradicionais dividendos pois vai participar de alguns leilões em dezembro, espero que a empresa consiga uma boa proposta e que faça sentido no longo prazo, e se o preço for não distribuir dividendos? Ok. Melhor ganhar menos agora do que ver às receitas serem comprometidas no longo prazo.

Fundos Imobiliários: Todos derretendo. Eu decidi não fazer novos aportes por enquanto, vou voltar a estudar o setor no primeiro trimestre do próximo ano. Acredito que é o momento de parar e refletir sobre o comportamento dos juros em 2022 e além.

ETFs: Nada de relevante acontecendo por aqui.

Renda Fixa: Tenho Tesouro Pré-Fixado vencendo em Janeiro/2022 e já estou começando a olhar onde vou aportar esse montante. O que estou decidido a fazer é colocar em RF, o favorito hoje é o Tesouro IPCA+ e correndo por fora está os Pré-Fixados.

Infelizmente em CDB’s, LCI e LCA eu não estou encontrando nada de interessante para o longo prazo. É certo que em alguns bancos digitais existem aplicações a 160% e até 200% do CDI, mas sempre com vencimento curto o que não faz sentido para mim.

Vida Profissional: Surgiu uma vaga interna em uma unidade localizada em outro estado, é para uma função totalmente diferente da que atuo atualmente e pagando um salário um pouco maior (apesar de que a mudança anularia todo o aumento salarial), mas de acordo com o anúncio da vaga eu cumpro todos os pré-requisitos. Diante disso resolvi me candidatar e participar desse processo de seleção, isso aconteceu no começo do mês, me informaram que iriam analisar e me retornar. Até o momento ainda está em análise.

No geral estou um pouco exausto, é uma cobrança intensa e é triste você depender que outras pessoas façam as tarefas delas para que você faça o seu, espero ter um pouco de tranquilidade nesse final de ano (apesar de que não acredito).

Vida Pessoal:  Uma pequena atualização é que meu peso está em exatos 76,0 kg. Estou muito satisfeito com meu peso. Um amigo me mandou uma foto de 3 anos atrás esses dias, é incrível o que o emagrecimento fez com meu corpo sou literalmente outra pessoa. Na época da foto eu não controlava o peso com frequência, mas estimo que estivesse pelo menos 20kg mais gordo do que hoje.

Quando eu estava lá cheio de gordura e com IMC acima dos 30,0, eu via na blogosfera e na internet a galera mostrando antes e depois e relatando a perda de peso, na época parecia algo totalmente impossível e eu até pensava “ah isso não funciona comigo!”, pois é, funcionou.

 AVISO: Esse blog é apenas um relato de experiências e opiniões pessoais, trata-se da visão do autor e aplicada apenas a singular realidade social, psicológica e econômica em que ele está inserido. Tendo isso em mente o leitor deve desconsiderar qualquer postagem ou comentário desse blog para a tomada de decisão sobre investimentos. Se você leitor deseja orientação de investimentos, procure profissionais qualificados.


segunda-feira, 1 de novembro de 2021

Fechamento Outubro/2021: R$ 229.927,62 (+0,76%)


No meio da galera que forma a base de puxa-sacos do governo Bolsonaro, existem vários grupos, dentre eles os “liberais”. Essa galera embarcou no discurso do posto Ipiranga em 2018, onde imagina que um político vindo do centrão, com discursos historicamente rasos e populistas conseguiria se manter casado com a cartilha liberal.

Os acontecimentos de outubro de 2021 já não me surpreendem e inclusive eu tinha escrito aqui no blog ainda em 2020 que o Paulo Guedes estava fracassando como ministro da economia. O Bolsonaro que vimos nas últimas semanas não pode surpreender ninguém, apesar dos bolsonaristas abominarem a Venezuela o presidente deles lembra mais Hugo Chávez no método de agir e na visão de país do que o ex-presidente Lula.

Um comentário que vale ser feito é sobre a COP26 que não contará com a presença do Brasil. O desprezo do governo pela questão ambiental é ideológico por princípio e burro por consequência. O fato é que independente da sua visão sobre a Emergência Climática, é ela que está no centro do palco das relações internacionais e é cada vez mais sensível ao eleitorado. O Brasil ficar de fora da cúpula deixa espaço para que discuta um alinhamento internacional onde não teremos voz forte o bastante, apesar da presença de uma delegação brasileira é inegável que sem o presidente vamos perder força na nossa voz. A imagem ambiental do Brasil foi muito queimada sob esse governo, e acabou caindo como uma luva no colo da França que alegou preocupações ambientais para barrar o acordo com o Mercosul e proteger a agricultura francesa. A questão é até que ponto o nosso país aceitará perder bilhões de dólares em mercados em troca de uma estupidez teimosia ideológica desse governo?


Finalmente voltando ao terreno positivo em outubro. A carteira se valorizou +0,76% no mês. O resultado é fruto da estratégia de exposição aos ativos no exterior que viveram um bom mês e ao dólar que indiretamente contribuiu para a valorização, claro, o CDI em alta tem melhorado a rentabilidade da posição pós-fixada que é mais de metade da minha carteira. 

No acumulado do ano temos um alta de +0,72% muito aquém dos 2,08% alcançados no acumulado dos dez primeiros meses do último ano. Apesar de ser um ano de rentabilidade difícil gostei do resultado de outubro, ainda mais comparando com o momento difícil do mercado local.

Dividendos: Foi recebido o total de R$ 169,03 em outubro. Durante o mês não aconteceu nenhum pagamento relevante de dividendos. Acredito que essa faixa próxima de R$ 160 por mês é o fluxo mínimo de dividendos.

Aportes: Aportei R$ 3.168,36 ao longo do mês. O aporte foi concentrado apenas na última semana do mês. Desse valor eu mandei R$ 3.000,00 para o exterior, sigo investindo pela Avenue e aportei nos ETF's que tenho em carteira (SCHD, SCHP e VNQ).

Eu tenho gostado de investir no exterior, acredito nos três ETF's e eles tem se complementado de forma interessante. É uma pena que com a nossa moeda tão depreciada, conseguimos comprar cada vez menos ativos no exterior com o mesmo dinheiro.

No mercado local o investimento foi de R$ 168,36, fruto dos dividendos recebidos durante o mês e que coloquei tudo em Itaúsa. A empresa ficou com uma participação razoável na XP, a tendência é que o Itaú aumente seus dividendos nos próximos anos e a gestão tem mostrado sinais de que quer comprar novos ativos ao longo dos próximos anos, mas sempre com responsabilidade. Eu gosto da gestão da Itaúsa, seria legal se os Fundos Imobiliários tivessem uma gestão parecida e que focasse em crescer com sabedoria e solidez.

Ações: Sofreram muito durante o mês com a repercussão do furo no teto de gastos. Hoje minha participação em ações brasileiras é de 2/3 entre empresas de energia e do setor financeiro, teoricamente são empresas que devem sofrer menos com a situação, pois o setor de energia costuma ser protegido da inflação pelos seus contratos e o setor financeiro apesar de sofrer com a queda da atividade econômica tende a ser beneficiado da alta dos juros. No geral acredito que não é o momento de retirar nenhuma ação da minha carteira.

Fundos Imobiliários: A expectativa de uma Selic de 11% em 2022 é terrível para os FIIs. A maioria dos fundos de tijolos está entregando na faixa de 8% a.a de retorno e os fundos de papéis tem girado na faixa de 11%-12% a.a, entretanto surge a questão: vale a pena correr o risco de FIIs por essa rentabilidade?

É natural que exista dificuldade para os FIIs aumentarem o pagamento de dividendos e a única forma de tornar eles atrativos é com a queda do preço nominal que deve impulsionar os Dividend Yields. É nesse processo que assistiremos boas oportunidades de compra aparecendo e ficará cada vez mais difícil para gestões porcas continuarem a abocanhar dezenas de milhões em subscrições. É a hora da limpeza!

Na minha carteia o GGRC11 está se perdendo na gestão, parece que depois de ficar com uma montanha de dinheiro em caixa e cobrando taxa de administração o fundo resolveu após a intensa pressão dos cotistas começar a comprar, mas parece que no desespero colocou muita coisa questionável para dentro. Esse fundo está oficialmente em atenção e posso remover ele da carteira nos próximos meses.

ETFs: O IVVB11 segue indo bem com o bom momento da bolsa americana e do dólar em alta por aqui.

Renda Fixa: A minha carteira de pré-fixada foi comprada majoritariamente até 2019 e com taxas na faixa de 7% a.a. É natural que estejam sofrendo com a marcação a mercado, mas ainda assim estão entregando uma rentabilidade contratada maior do que a inflação projetada para os próximos anos. 

Por enquanto não está no radar comprar pré-fixados, visto que estamos em um ciclo de alta. No que tange ao pós-fixado não estou fazendo novos aportes no momento, mas é uma opção que voltou a ser considerada.

Vida profissional: Voltei de férias. A rádio peão está dividida, de um lado alguns falam que a empresa vai abrir vagas e do outro alguns falam que vão cortar vagas. Na minha opinião, eu não acredito em nenhum dos extremos, mas não ficaria surpreso se estivesse errado.

Vida pessoal: Fiz meus exames médicos anuais, isso era um dos objetivos de  2021. Estou aguardando os resultados.

 AVISO: Esse blog é apenas um relato de experiências e opiniões pessoais, trata-se da visão do autor e aplicada apenas a singular realidade social, psicológica e econômica em que ele está inserido. Tendo isso em mente o leitor deve desconsiderar qualquer postagem ou comentário desse blog para a tomada de decisão sobre investimentos. Se você leitor deseja orientação de investimentos, procure profissionais qualificados.